職場に、保険の営業の人が出入りしていました。
仕事の合間や休憩のたびに、親しげに話しかけてくる。最初は世間話で、いつの間にか「将来のために」「みんな入っていますよ」と、保険の話になっている。当時の私は、その違和感に気づかないふりをして、勧められるまま契約していました。お金のことを、自分で学んだことが一度もなかったからです。
「勧められるまま」入っていた保険
専門家のような人に「この保険はお得です」と言われても、それを確かめる物差しを、私は持っていませんでした。
入っていたのは、生命保険と、米ドル建ての終身介護保険。合わせて月に約3万円。中身を理解しないまま、「入っておけば安心」という気持ちだけで払い続けていました。
一番高い授業料は、米ドル建ての保険でした
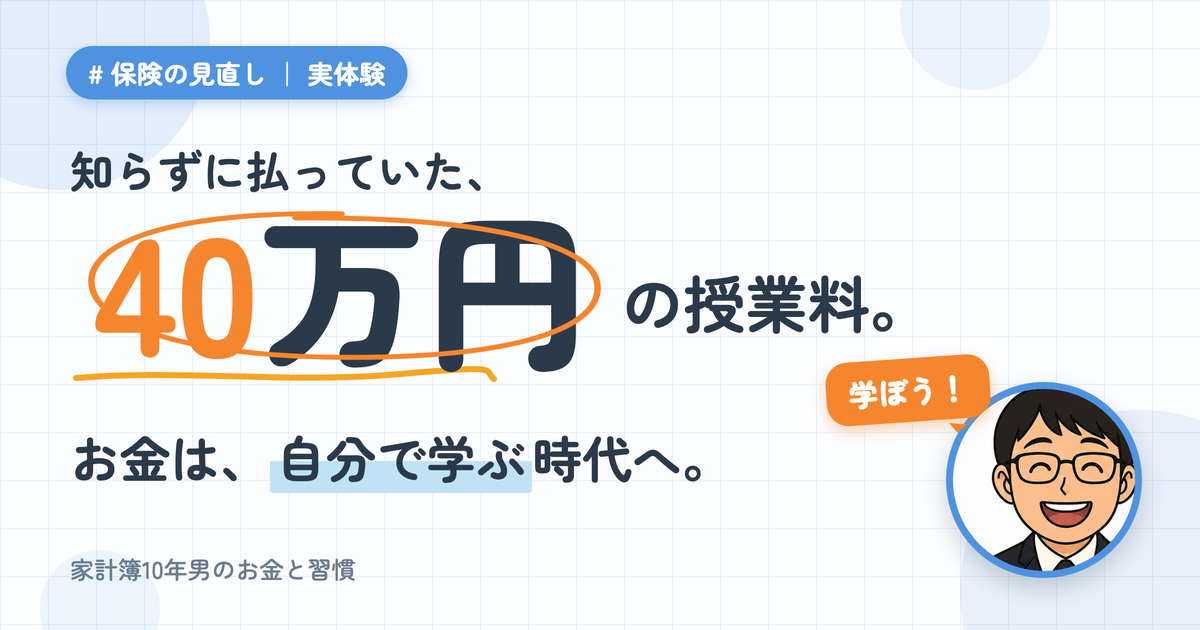
特に後悔しているのが、月に約23,000円を払っていた米ドル建ての介護保険です。3年間払い、「これはおかしい」と気づいて解約したときには、40万円以上の損失が出ていました。
払ったお金の多くが、保障ではなく手数料や為替の仕組みに消えていました。仕組みを理解していれば、最初から選ばなかった商品です。40万円は、安くない授業料でした。でもこの損があったから、「お金のことは自分で学ばないといけない」と本気で思えたのも事実です。
きっかけは、一冊の本とYouTubeだった
そもそも、私が保険を見直すきっかけになったのは、お金について書かれた本と、YouTubeの発信でした。そこで初めて、「ドル建ての終身保険は、多くの人にとって割に合わないことが多い」と知ったのです。
ただ、正直に言うと、それを知ったときの最初の気持ちは「なるほど」ではありませんでした。むしろ、嫌な気持ちになりました。その保険は、当時の私が自分なりに考え、「これでいい」と信じて選んだものだったからです。それを否定されるのは、自分の判断そのものを否定されたようで、素直には受け入れられませんでした。
人には、「自分の選択は間違っていない」と思いたくなる心の働きがあります。一度決めたことほど、それを正しいと裏づける情報ばかりを集めてしまう。あのときの私も、まさにそうでした。
それでも最終的に損を認めて動けたのは、その嫌な気持ちをいったん脇に置いて、「もしかしたら、自分が見落としているのかもしれない」と、人の話に耳を傾けてみたからでした。自分の選択を守ることより、正しく知ることを優先する。そのために、時には耳の痛い話も聞いてみる。その姿勢こそが、実は一番の学びなのかもしれません。
気づいたら、「身を守る力」がなかった
振り返って引っかかるのは、保険そのものより、働く人のところへ、ああいう営業が当たり前のように入ってこられることでした。スパイのように入り込み、信頼できる雰囲気をまといながら、高額な商品をすすめてくる。
こういう営業から自分や家族のお金を守ることは、本来、社会人の「必須スキル」のはずです。でもその力は、誰かが自動的に授けてくれるものではなく、自分で身につけるしかありません。私はそれを、40万円の授業料で知りました。
「社会人なら保険」は、親世代の常識だった
そもそも、なぜ疑わずに入ってしまったのか。ひとつには、親世代の価値観があったと思います。
戦後に生まれた親たちは、「社会人になったら保険に入るのが当たり前」という感覚を自然に持っていて、それを子ども世代の私たちにも、当然のこととして伝えてきました。
でも、その常識がつくられた時代と、今とでは、日本の経済はまるで違います。給料が上がり続け、金利も高かった時代から、長いデフレ不況を抜けて、お金との付き合い方も、資産の増やし方も、いわば「ゲームのルール」が変わりました。昔の当たり前が、今の自分に合っているとは限りません。
これは、誰かを責める話ではなく、自分に向けた確認でもあります。日本は変わっている。だから、昔から当然とされてきたことを一度立ち止まって見直し、今の自分に必要なものを選び直す。そこから始めればいいのだと思います。
では、保険で損をしないために
同じ失敗を避けるために、私が「今ならこう確かめる」ということを、いくつか書いておきます。専門家としてではなく、一度しくじった一人の視点です。
- 「貯蓄」と「保障」は分けて考える。保険は万一のときの保障に絞り、お金を増やす役割はNISAなどに任せる。「ドル建て」「貯蓄型」で増やそうとすると、手数料で損をしやすい。
- まず、公的な保障を知る。日本には高額療養費制度や遺族年金など、すでにある程度は守ってくれる仕組みがあります。民間の保険は「それでも足りない分」だけで十分なことが多い。
- 「終身」「外貨建て」と聞いたら、一度立ち止まる。仕組みが複雑なほど、どこかに手数料が隠れていることが多いからです。
- その場で契約しない。「少し考えます」と持ち帰って、自分で調べる時間をつくる。本当に良い商品なら、持ち帰っても逃げません。
どうやって学べばいいのか
とはいえ、「学ぼう」と思っても、何から始めればいいのか分かりにくいですよね。私がやってよかったのは、小さな三つのことでした。
- 家計簿で、自分が毎月いくら・何に払っているかを把握する。保険料も「見える化」すると、その高さに自分で気づけます。
- お金の本を1冊、あるいは信頼できる発信を1つでいいので、自分で選んで触れてみる。全部をいきなり学ぶ必要はありません。
- 大きく動かさず、小さく試す。保険の見直しも、NISAも、最初の一歩は小さくていい。完璧を目指さないことがコツです。
こうして少しずつ、保険は必要な保障だけに見直しました。今は、消費者の側に立った分かりやすい保険として、FWDの収入保障保険に切り替えています。毎月の負担は、ぐっと軽くなりました。
そして思うのは、あの月2万円を早くから投資(NISA)に回していたら、今の資産はもっと増えていたかもしれない、ということ。過ぎたことは戻りませんが、だからこそ、同じ回り道をする人が一人でも減ればと思っています。
おわりに
お金のことは、学校でも、社会に出てからも、あまり教えてくれません。でも、知っていれば防げることが、たくさんあります。
難しく考えなくて大丈夫です。家計簿をつける。立ち止まって考える。小さく試す。その積み重ねが、将来の自分と家族を守ってくれます。
私もまだ、学びの途中です。一緒に、少しずつ。
固定費をまとめて見直した全体像は、この記事にまとめています。

コメント